Ab dem 1. Januar 2027 müssen größere Unternehmen ihre Rechnungen an andere Unternehmen als E-Rechnung ausstellen, ab 2028 alle. Viele Vorstände fragen sich deshalb, ob sie jetzt ihre Beitragsrechnungen umstellen müssen. Das müssen sie nicht: Mitgliedsbeiträge, Kursgebühren und alles andere, was an Privatpersonen geht, sind nicht betroffen.
Eine E-Rechnung braucht ein Verein nur dort, wo er einem Unternehmen eine umsatzsteuerpflichtige Leistung berechnet, etwa die Bandenwerbung eines Sponsors. Auch dann gilt die Pflicht für die meisten Vereine erst ab 2028. Mit vier Fragen kannst du das für deinen Verein prüfen.
Stand: 19. November 2026
Das Wichtigste in Kürze
Eine E-Rechnung ist eine Rechnung als strukturierter Datensatz. Ein Buchhaltungs- oder Bankprogramm kann Empfänger, Betrag, Steuersatz und Bankverbindung daraus direkt einlesen, ohne dass jemand etwas abtippt. In Deutschland sind zwei Formate üblich:
Ein einfaches PDF im Anhang einer E-Mail ist seit dem 1. Januar 2025 keine E-Rechnung mehr. Das Gesetz nennt es „sonstige Rechnung“ (§ 14 Abs. 1 UStG). Sonstige Rechnungen bleiben überall erlaubt, wo keine E-Rechnungspflicht besteht.
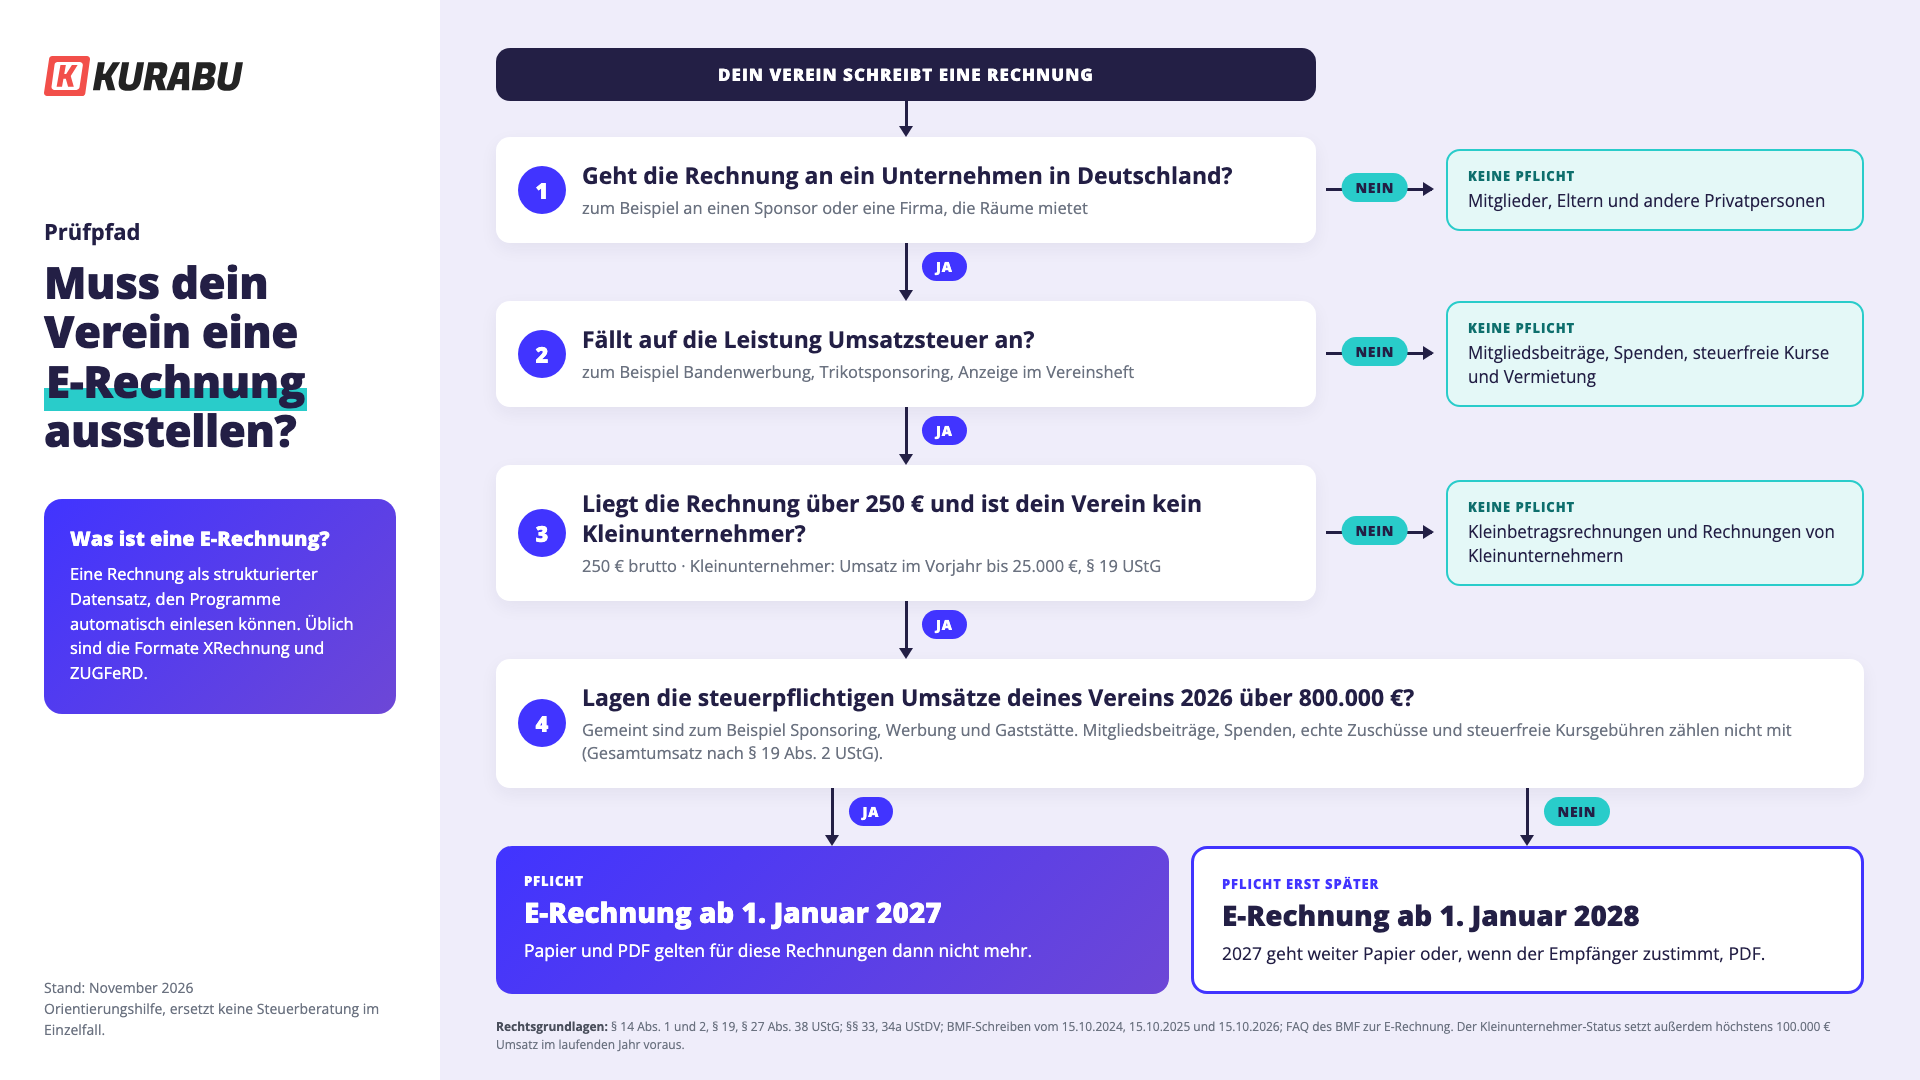
Geprüft wird jede Rechnung einzeln. Vier Fragen führen zur Antwort:
Das Umsatzsteuerrecht teilt die Einnahmen eines Vereins in vier Bereiche. Die E-Rechnungspflicht gilt nur für den unternehmerischen Teil und dort nur für steuerpflichtige Leistungen an andere Unternehmen (§ 14 Abs. 2 UStG). Der ideelle Bereich mit den Mitgliedsbeiträgen ist nach den Fragen und Antworten des Bundesfinanzministeriums ausdrücklich ausgenommen.
| Bereich | Typische Einnahmen | E-Rechnung ausstellen? |
|---|---|---|
| Ideeller Bereich | Mitgliedsbeiträge, Spenden, echte Zuschüsse | Nein |
| Vermögensverwaltung | Zinsen, langfristige Vermietung und Verpachtung | Seltennur bei steuerpflichtigen Leistungen an Unternehmen |
| Zweckbetrieb | Kursgebühren, Startgelder, Eintritt zu Sportveranstaltungen | Seltennur bei steuerpflichtigen Leistungen an Unternehmen |
| Wirtschaftlicher Geschäftsbetrieb | Sponsoring, Bandenwerbung, Vereinsgaststätte, Vereinsfeste | Jabei Rechnungen an Unternehmen über 250 € |
Welche Einnahmen in welchen Bereich gehören, erklärt die Finanzverwaltung NRW.
Für die meisten Vereine bleibt damit wenig übrig. Kursgebühren und Startgelder zahlen fast immer Privatpersonen, viele davon sind außerdem steuerfrei. Getränke am Vereinsfest kaufen Gäste. In der Praxis betrifft die Pflicht vor allem Rechnungen an Sponsoren und Werbepartner.
Die Pflicht zum Ausstellen kommt in Stufen (§ 27 Abs. 38 UStG):
| Zeitraum | Was gilt |
|---|---|
| Ab 1. Januar 2025 | Unternehmen müssen E-Rechnungen empfangen können. Ausstellen darf jeder weiter auf Papier oder, wenn der Empfänger zustimmt, als PDF. |
| Ab 1. Januar 2027 | E-Rechnung ist Pflicht für alle, deren unternehmerischer Gesamtumsatz 2026 über 800.000 € lag. Alle anderen dürfen noch ein Jahr Papier und PDF nutzen. |
| Ab 1. Januar 2028 | E-Rechnung ist Pflicht für alle Rechnungen zwischen Unternehmen in Deutschland. |
Die 800.000 € beziehen sich auf den Gesamtumsatz nach § 19 Abs. 2 UStG. Der ist bei Vereinen deutlich kleiner als die Summe aller Einnahmen:
Ein Beispiel
Ein Verein nimmt im Jahr 1,5 Mio. € ein. Für die Grenze zählt nur ein kleiner Teil davon.
Der Gesamtumsatz liegt bei 250.000 € und damit weit unter 800.000 €. Für diesen Verein gilt die Pflicht erst ab 2028.
Genau hinschauen solltest du bei öffentlichen Zuschüssen. Ein echter Zuschuss fördert den Verein allgemein und zählt nicht mit. Bezahlt die Kommune dagegen eine konkrete Leistung, etwa den Betrieb des Freibads, ist das ein Entgelt und kann zum Umsatz gehören. Die Unterschiede erklärt der Landessportbund NRW.
Der typische Fall ist die Rechnung an einen Sponsor: Bandenwerbung, Trikotwerbung, eine Anzeige im Vereinsheft oder die Vermietung der Halle an eine Firma mit Umsatzsteuer. Liegt so eine Rechnung über 250 € und ist dein Verein kein Kleinunternehmer, muss sie ab 2027 oder 2028 eine E-Rechnung sein.
Diese Ausnahmen gelten dauerhaft:
Rechnet ein Sponsor per Gutschrift ab, ist er der Aussteller der Rechnung. Bei der 800.000-€-Grenze kommt es dann auf seinen Umsatz an.
Für Rechnungen an Behörden gelten eigene Regeln. Der Bund verlangt seit November 2020 E-Rechnungen ab 1.000 €, die Länder und Kommunen haben jeweils eigene Vorgaben, oft im Format XRechnung mit einer Leitweg-ID. Frag im Zweifel beim Auftraggeber nach. Einen Überblick gibt e-rechnung-bund.de.
Beim Empfang gibt es keine Übergangsfrist und keine Umsatzgrenze. Jeder Verein, der neben dem ideellen Bereich auch unternehmerisch tätig ist, muss seit dem 1. Januar 2025 E-Rechnungen annehmen können. Das gilt auch für Kleinunternehmer. Nur Vereine, die ausschließlich ideell tätig sind, betrifft es nicht.
Der Aufwand ist klein. Laut Bundesfinanzministerium reicht ein E-Mail-Postfach. Schickt dir der Getränkelieferant eine XRechnung, kannst du sie mit dem kostenlosen Viewer der Finanzverwaltung lesbar machen. Die meisten Buchhaltungsprogramme können das auch.
Wichtig ist die Ablage: Rechnungen müssen acht Jahre aufbewahrt werden, und bei einer E-Rechnung zählt die Originaldatei. Ein Ausdruck im Ordner oder nur die PDF-Ansicht genügt nicht.
Ein Bußgeld droht nicht. Nach Auffassung der Finanzverwaltung ist es keine Ordnungswidrigkeit, wenn ein Unternehmer trotz Pflicht keine E-Rechnung ausstellt. Die Rechnung ist dann aber nicht ordnungsgemäß. Der Empfänger riskiert seinen Vorsteuerabzug und kann eine E-Rechnung verlangen.
In der Praxis meldet sich also der Sponsor oder seine Buchhaltung und bittet um eine neue Rechnung. Besser ist es, mit großen Sponsoren früh zu klären, welches Format sie erwarten.
Über KURABU rechnen Vereine Mitgliedsbeiträge, Kursgebühren und Einmalgebühren ab. Diese Rechnungen gehen an Mitglieder und andere Privatpersonen. Für sie besteht keine E-Rechnungspflicht, auch nicht ab 2028. KURABU erstellt sie deshalb als PDF und nicht als XRechnung oder ZUGFeRD. An deiner Beitragsabrechnung ändert sich durch die neuen Regeln nichts.
Auch wenn es rechtlich nicht nötig ist, haben wir die Umstellung auf die E-Rechnung auf der Roadmap. Ein Release-Datum gibt es noch nicht.
Beiträge abrechnen mit KURABU
Beitragsläufe, SEPA-Lastschrift, Rechnungen und Mahnwesen laufen in KURABU an einer Stelle. Beitragsabrechnung ansehen oder Gespräch vereinbaren.
Nein. Die Pflicht gilt nur für umsatzsteuerpflichtige Leistungen an Unternehmen. Mitgliedsbeiträge gehören zum ideellen Bereich und gehen in aller Regel an Privatpersonen. Das bleibt auch nach 2028 so.
Ja, soweit der Verein unternehmerisch tätig ist, also zum Beispiel Sponsoring abrechnet oder eine Vereinsgaststätte betreibt. Für den ideellen Bereich gilt sie nicht. So steht es in den Fragen und Antworten des Bundesfinanzministeriums (Frage 5).
Nein. Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG. Dazu zählen nur steuerbare Umsätze. Echte Mitgliedsbeiträge, Spenden und echte Zuschüsse gehören nicht dazu, ebenso wenig die meisten steuerfreien Umsätze wie steuerfreie Kursgebühren.
Ja, wenn er neben dem ideellen Bereich auch unternehmerisch tätig ist. Das gilt seit dem 1. Januar 2025 und auch für Kleinunternehmer. Ein E-Mail-Postfach reicht dafür aus.
Nein. Seit 2025 gilt nur noch eine Rechnung in einem strukturierten Format wie XRechnung oder ZUGFeRD als E-Rechnung. Ein einfaches PDF ist eine „sonstige Rechnung“. Sie bleibt überall erlaubt, wo keine E-Rechnungspflicht besteht.
Nach Auffassung der Finanzverwaltung ist das keine Ordnungswidrigkeit. Die Rechnung ist dann aber nicht ordnungsgemäß, und der Empfänger kann eine E-Rechnung verlangen.
Derzeit nicht. Rechnungen aus KURABU gehen an Mitglieder und andere Privatpersonen, für sie besteht keine Pflicht. KURABU erstellt sie als PDF. Die Umstellung auf die E-Rechnung steht auf unserer Roadmap, ein Release-Datum gibt es noch nicht.
Dieser Beitrag ist eine Orientierungshilfe und keine Steuerberatung. Ob und ab wann dein Verein E-Rechnungen ausstellen muss, klärst du am besten mit deinem Steuerberater.
Beitragsabrechnung in KURABU ansehen
Wir zeigen dir in einem kurzen Gespräch, wie Beitragsläufe, Rechnungen und Mahnwesen in KURABU für deinen Verein aussehen.
Gespräch vereinbaren